
令和8年分の税制改正を完全攻略!今年の年末調整、「去年と同じ」で進めると危ないかもしれません!
税制改正。
この言葉だけで、「なんか難しそう……」と思う方、多いですよね。
私も経営者の方からよく、
「結局、今年は何が変わるの?」
と聞かれます。
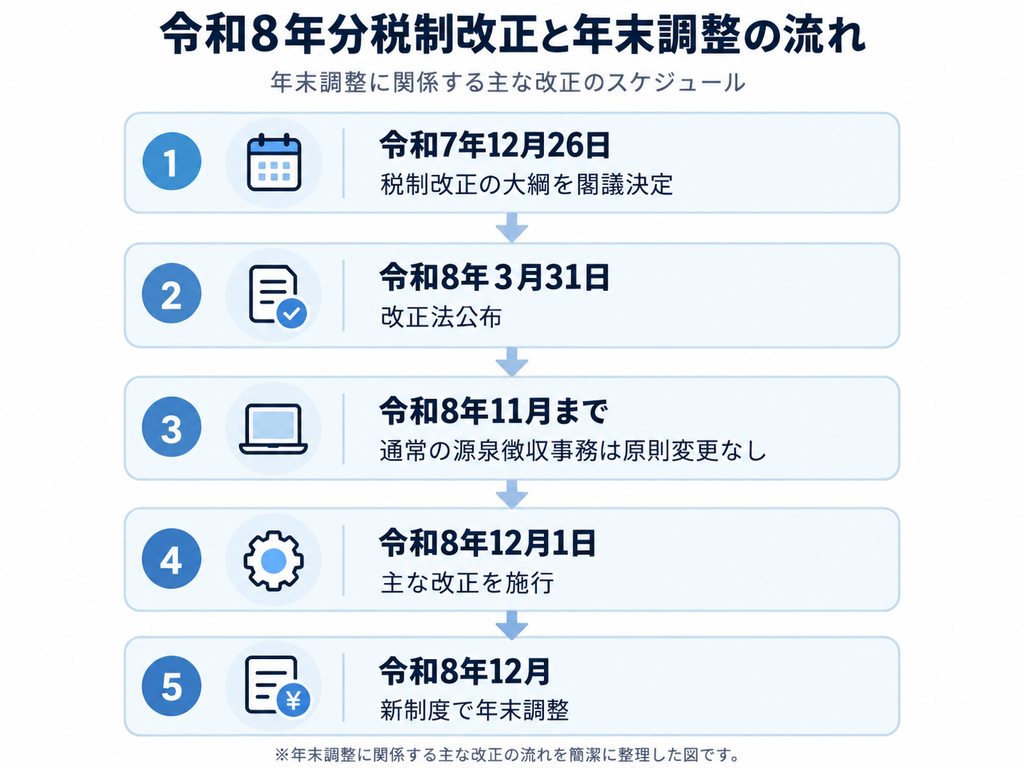
今回の令和8年度税制改正の大綱は、令和7年12月26日に閣議決定されました。
その後、改正法が令和8年3月31日に公布され、年末調整に関係する主な改正は、原則として令和8年12月1日から施行されます。
つまり、今年12月の年末調整から、新しいルールでの対応が必要になるということです。
なお、11月までの通常の源泉徴収事務は原則そのままです。
ここ、ちょっとややこしいですよね。
なので今回は、難しい税法の説明ではなく、
「会社側は結局、何を確認すればいいのか」
という実務目線で整理してみます。
まずは、この3つだけ
今年の年末調整で大きく意識したいのは、
① 基礎控除が変わる
② 給与所得控除が変わる
③ 扶養の判定基準が変わる
この3つです。
数字がたくさん出てきますが、順番に見ればそんなに難しくありません。
よく聞く「178万円」って何?
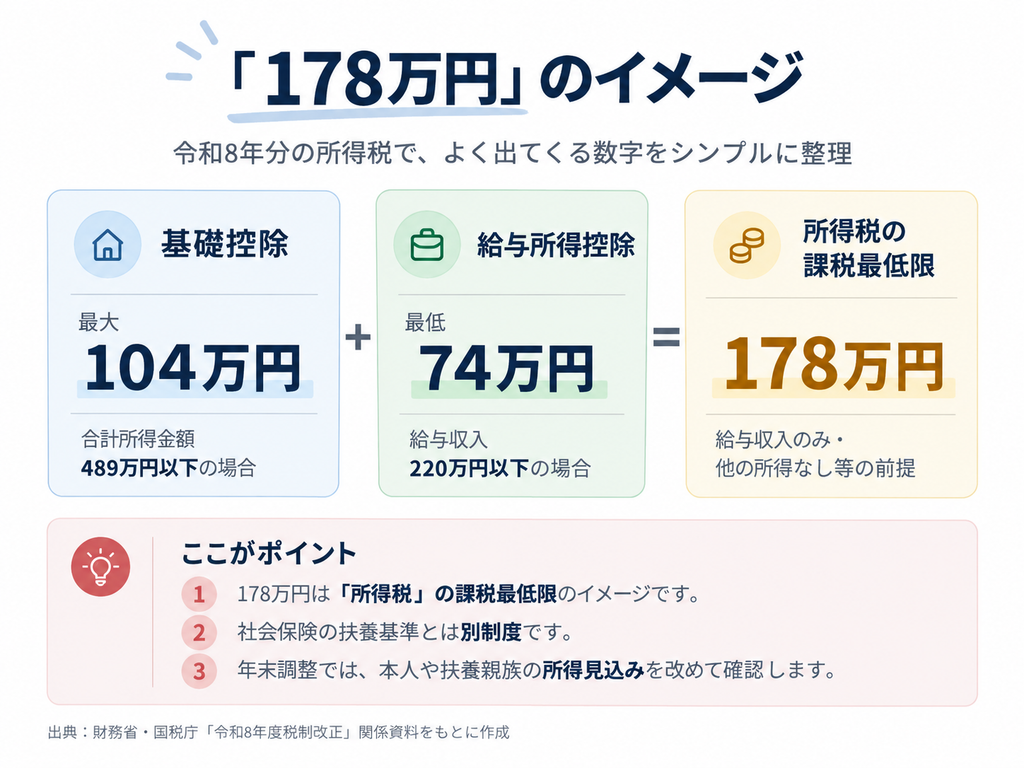
今回よく出てくるのが、「178万円」という数字です。
これは簡単に言えば、給与収入だけの人について、所得税がかかり始める水準を引き上げる考え方です。
令和8年分では、所得が一定範囲の人について、
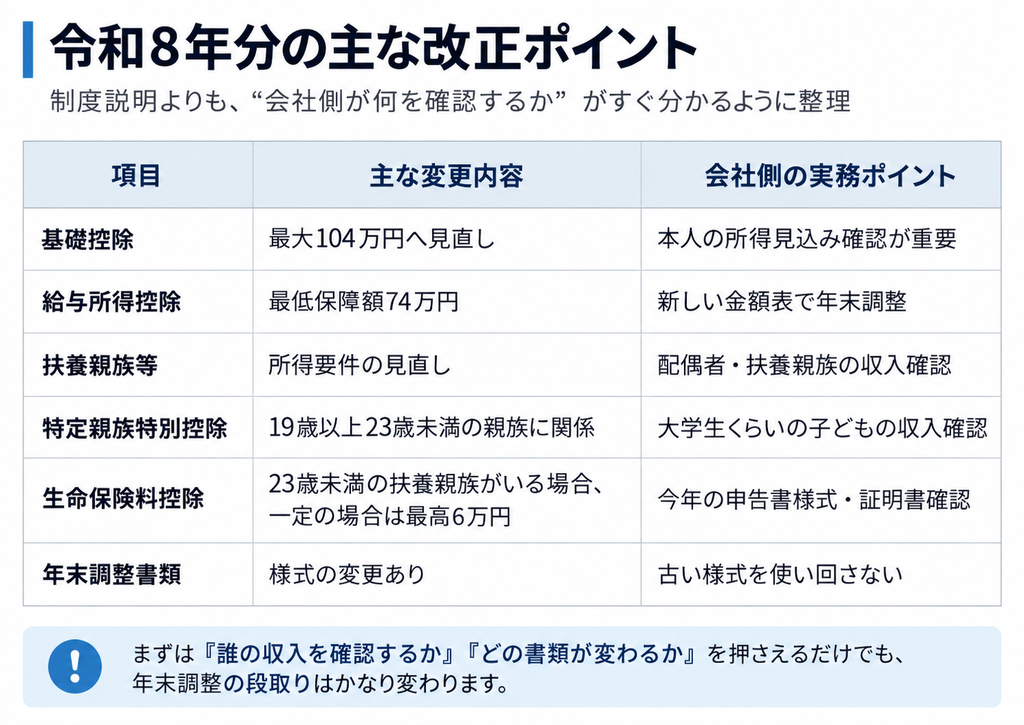
基礎控除 最大104万円
+
給与所得控除 最低74万円
という仕組みになります。
つまり、
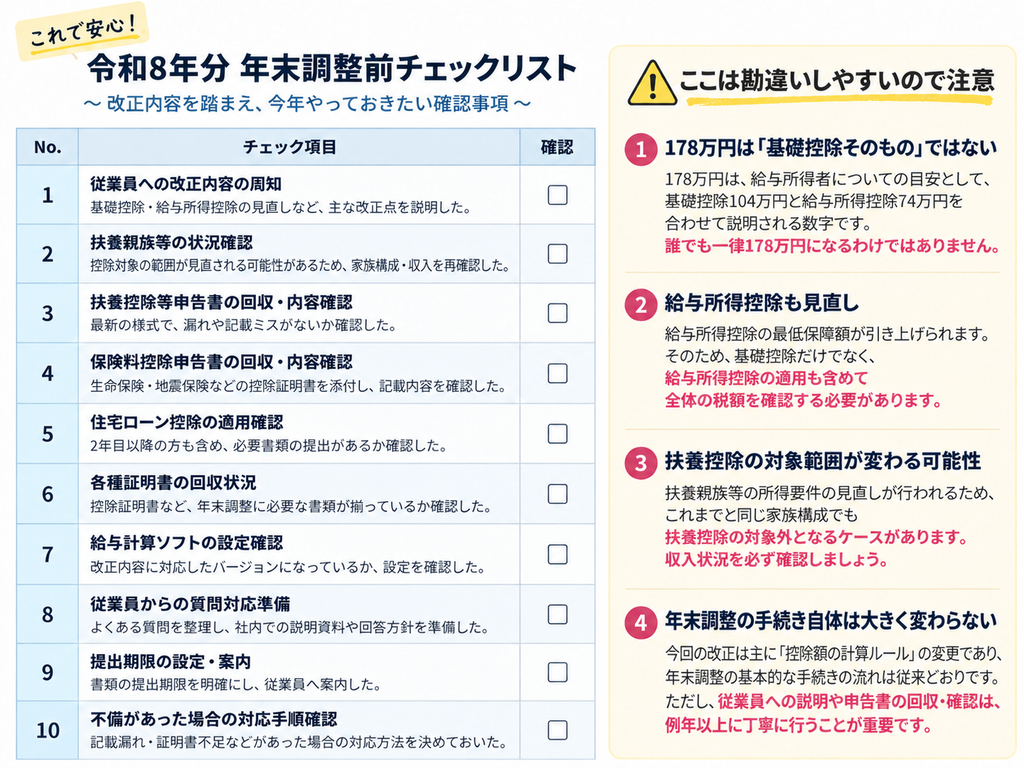
104万円+74万円=178万円
ということですね。
税制改正の説明って難しくなりがちですが、まずはここだけ覚えておけば十分です。
ただし、注意。
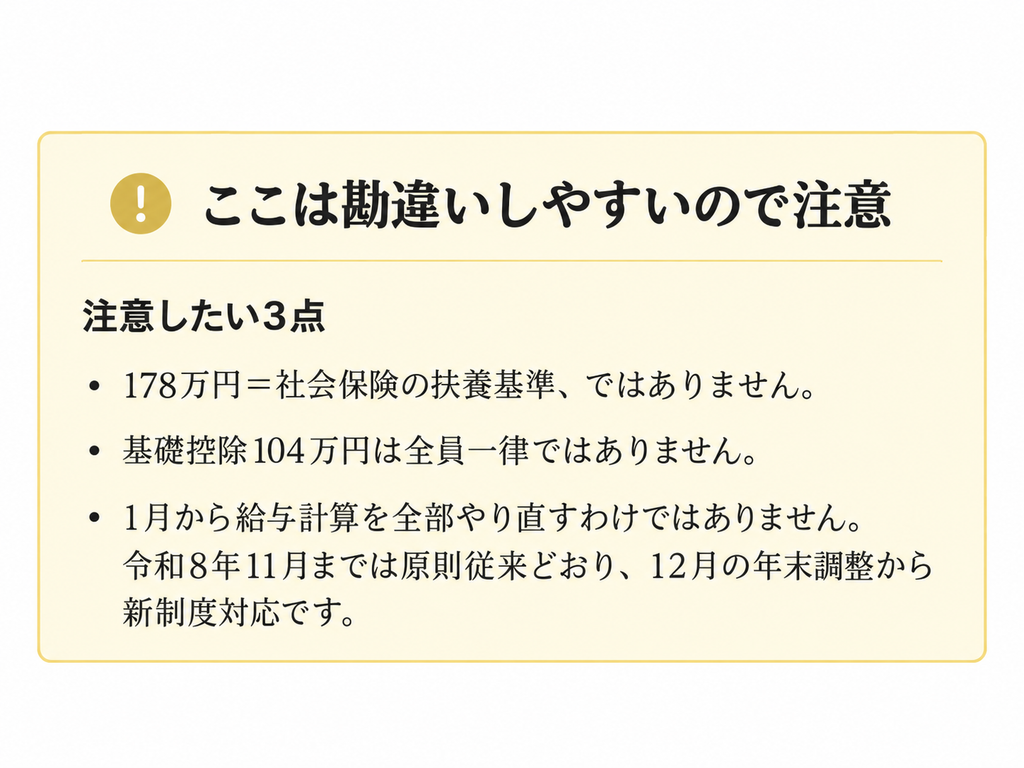
「178万円までなら社会保険の扶養も全部大丈夫」ではありません。
税金と社会保険は別制度です。
ここをごちゃ混ぜにすると危ないので、従業員から質問されたときにも分けて説明した方がいいです。
基礎控除は、全員104万円ではありません
これも誤解されやすいところです。
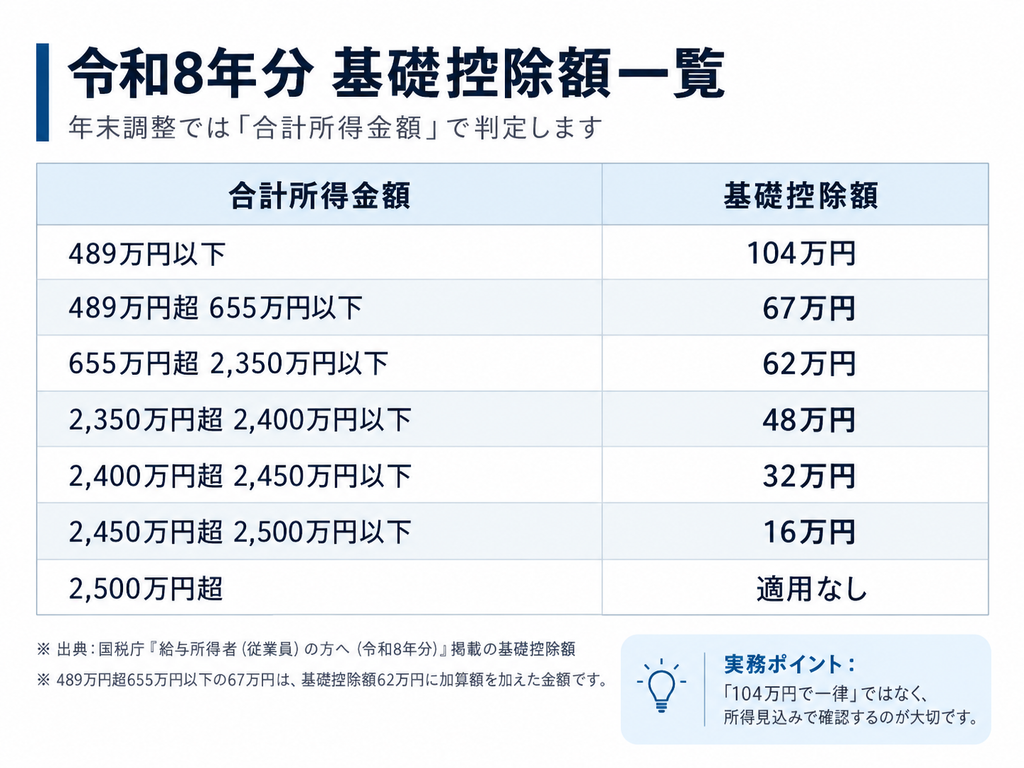
令和8年分の基礎控除は、合計所得金額によって変わります。
なので、
「今年は基礎控除104万円なんでしょ?」
と一律に処理してはいけません。
年末調整では、本人の所得見込みを見ながら判定する必要があります。
給与所得控除の最低額は74万円へ
給与所得控除の最低保障額も変わります。
令和8年分と令和9年分については、給与収入220万円以下の場合、給与所得控除は74万円です。
これも先ほどの「178万円」につながっています。
難しく考えなくて大丈夫です。
会社側としては、
年末調整のときに、今年の新しい給与所得控除後の金額表を使う。
ここを忘れなければいいんです。
扶養の基準も変わります
ここは、経営者や給与担当者にとってかなり重要です。
扶養親族等の所得要件は、
58万円以下 → 62万円以下
へ引き上げられています。
給与収入だけなら、
123万円以下 → 136万円以下
が一つの目安になります。
たとえば、
「去年は子どものアルバイト収入が多くて扶養から外れていた」
というケースでも、今年は判定が変わる可能性があります。
逆に、
「去年と同じだから今年も大丈夫」
と決めつけるのも危険です。
年末調整では、今年1月1日から12月31日までの所得見込みで判定します。
大学生くらいの子どもがいる家庭は、ここも確認
19歳以上23歳未満の親族については、特定親族特別控除という制度があります。
給与収入だけなら、扶養控除の対象となる目安の136万円を超えても、197万円以下まで一定の控除を受けられる可能性があります。
これは、
「アルバイトを少し増やしたら、いきなり全部ダメ」
という仕組みを和らげるものです。
大学生くらいのお子さんがいる従業員には、会社側から一言案内してあげるだけでもかなり親切だと思います。
23歳未満の扶養親族がいる人は、生命保険料控除も確認
令和8年分の年末調整では、もう一つ気をつけたいものがあります。
23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除は、一定の場合に最高6万円となります。
これも令和8年分の年末調整で関係する制度です。
「去年と同じ保険料控除申告書だから大丈夫」
と思わず、今年の様式を使うことが大切です。
では、会社側は何をすればいい?
ここまで読むと、
「結局、経理は何をやればいいの?」
となりますよね。
私なら、今年はこの順番で確認します。
1.今年の年末調整書類を使う
古い様式をそのまま使わない。
今回の改正に伴って、基礎控除等申告書なども変更されています。
2.本人の所得見込みを確認する
基礎控除が所得によって変わるので、
「去年と同じくらいだろう」
で処理しない。
3.配偶者や扶養親族の収入をもう一度確認する
特に、
- 配偶者
- 大学生くらいの子ども
- アルバイトをしている扶養親族
は要確認です。
4.扶養が変わる人は異動申告書も確認する
今回の改正で新たに扶養親族に該当することになった場合などは、扶養控除等(異動)申告書の確認も必要になります。
5.年末調整ソフトも最新版か確認する
制度だけ分かっていても、給与ソフトが旧年分のままだったら意味がありません。
ここは早めに確認しておいた方が安心です。
「11月まで」と「12月から」が違うのも要注意
今回の改正で少し分かりにくいのがここです。
令和8年11月までの源泉徴収事務は原則変更なし。
一方で、12月の年末調整から新しい制度を使って精算します。
なので、
「1月から全部給与計算をやり直さないといけないの?」
という話ではありません。
ここは安心してください。
年末調整というのは、もともと1年間に源泉徴収してきた税額と、本来納めるべき年間税額を合わせるための精算です。
今年は、その最後の精算に新しい制度が入ってくるイメージです。
税制改正で一番怖いのは、「知らないこと」より「去年と同じと思うこと」
私は会社の経理や財務を見ていて、こういう制度変更のときに一番怖いのは、
「知らなかった」ことより、「去年と同じでしょ」と思って進めてしまうこと
だと思っています。
制度は変わります。
人の働き方も変わります。
子どものアルバイト収入も変わります。
だから年末調整も、
去年の数字をそのまま写して終わり、
ではダメなんですよね。
難しい税法を全部覚える必要はありません。
自分の会社に関係するところだけ、正しく確認する。
それで十分です。
今年は特に、
- 本人の所得
- 扶養家族の収入
- 申告書
- 給与ソフト
この4つを早めに確認しておくことをおすすめします。
年末になってから慌てるより、その方が圧倒的にラクです。
まとめ
今回の改正で、会社側が押さえておきたいのは、
- 基礎控除が変わる
- 給与所得控除が変わる
- 扶養判定が変わる
- 申告書が変わる
- 12月の年末調整から新ルールになる
という点です。
細かい税法まで覚える必要はありません。
大切なのは、
「自分の会社では、誰に、何を、いつ確認するのか」
を決めておくこと。
結局、実務ってそこなんですよね。
制度を知るだけで終わらせず、実際の段取りに落とし込む。
今年の年末調整は、少し早めに準備を始めておくことをおすすめします。
会社のお金や経営のことでお困りの方へ
タイセイ経営支援株式会社では、資金繰り、経営改善、融資、経理・給与実務など、会社とお金に関するご相談をお受けしています。
「自社の場合はどう考えればいい?」
「何から整理すればいいか分からない」
そんなときは、お気軽にご相談ください。
▶ タイセイ経営支援株式会社/会社とお金のまるごと支援所
▶ ご相談・お問い合わせはこちら
この記事について
この記事は2026年9月29日時点で公表されている財務省・国税庁等の一次資料をもとに、令和8年分所得税と年末調整に関係する内容を中心に整理しています。
個別の税額や適用関係は、本人の所得、家族構成、保険契約等によって異なります。